




374 Visite
Pronte le indicazioni dell’Agenzia sulla nuova disciplina dell’autotutela, in seguito alle novità introdotte dal Decreto legislativo n.219/2023. Con la circolare n. 21/E – pdf le Entrate chiariscono il perimetro del nuovo istituto e le regole per la presentazione delle richieste da parte dei contribuenti.
Autotutela obbligatoria – La nuova disciplina riforma l’istituto dell’autotutela tributaria, distinguendola in obbligatoria e facoltativa. In particolare, con il nuovo articolo 10-quater dello Statuto dei diritti del contribuente viene disciplinato l’obbligo per l’Amministrazione finanziaria di annullare, in tutto o in parte, anche senza istanza del contribuente, gli atti di imposizione anche in pendenza di giudizio o in presenza di atti definitivi, laddove sussistano casi di manifesta illegittimità dell’atto e ricorra uno dei vizi tassativamente previsti dal primo comma della richiamata disposizione (errore di persona o di calcolo; errore sull’individuazione del tributo; errore materiale del contribuente, facilmente riconoscibile dall’Amministrazione finanziaria; errore sul presupposto di imposta; mancata considerazione dei pagamenti di imposta regolarmente eseguiti; mancanza di documentazione successivamente sanata non oltre i termini ove previsti a pena di decadenza). Tuttavia, l’obbligo di autotutela non sussiste in caso di sentenza passata in giudicato favorevole all’amministrazione finanziaria, nonché decorso un anno dalla definitività dell’atto viziato per mancata impugnazione.
Autotutela facoltativa – Il nuovo articolo 10-quinquies dello Statuto del contribuente disciplina invece l’autotutela facoltativa stabilendo che l’Amministrazione finanziaria, qualora l’illegittimità dell’atto di imposizione non sia manifesta e, comunque, non sussista nessuno dei vizi tassativamente previsti dal primo comma dell’articolo 10-quater, può, comunque, annullare in tutto o in parte l’atto di imposizione, anche senza istanza di parte, laddove riconosca una illegittimità o una infondatezza dell’atto o dell’imposizione, anche in pendenza di giudizio o in caso di atti definitivi.
Modalità di presentazione della richiesta di autotutela – La richiesta di autotutela va indirizzata all’Ufficio che ha emesso l’atto di cui si chiede l’annullamento. L’istanza deve rappresentare in modo esaustivo tutti gli elementi su cui si fonda la richiesta di autotutela e va corredata di tutta la documentazione. Per la presentazione ci si deve avvalere di strumenti atti a certificarne l’invio da parte del soggetto legittimato tramite, ad esempio, l’utilizzo dei servizi telematici, SPID, CIE o CNS, oppure via posta elettronica certificata o in alternativa consegnando l’istanza a mano con accesso fisico allo sportello.
Tra le novità della riforma del Contenzioso Tributario quella dell’autotutela rafforzata è quella più importante.
È un ulteriore strumento con cui le persone fisiche e le aziende possono affermare le proprie ragioni nei confronti del fisco.
Questo istituto nelle sue due declinazioni Obbligatoria e Facoltativa obbliga l’agenzia delle Entrate a tener conto , anche in presenza di atti definitivi, di eventuali
errori di calcolo
Errori di persona
Nuovi documenti ed altri elementi he nonostante la definitivi degli atti possono essere utili al contribuente di avere ragione.
In breve è un atto di civiltà giuridica tributaria di elevata importanza.
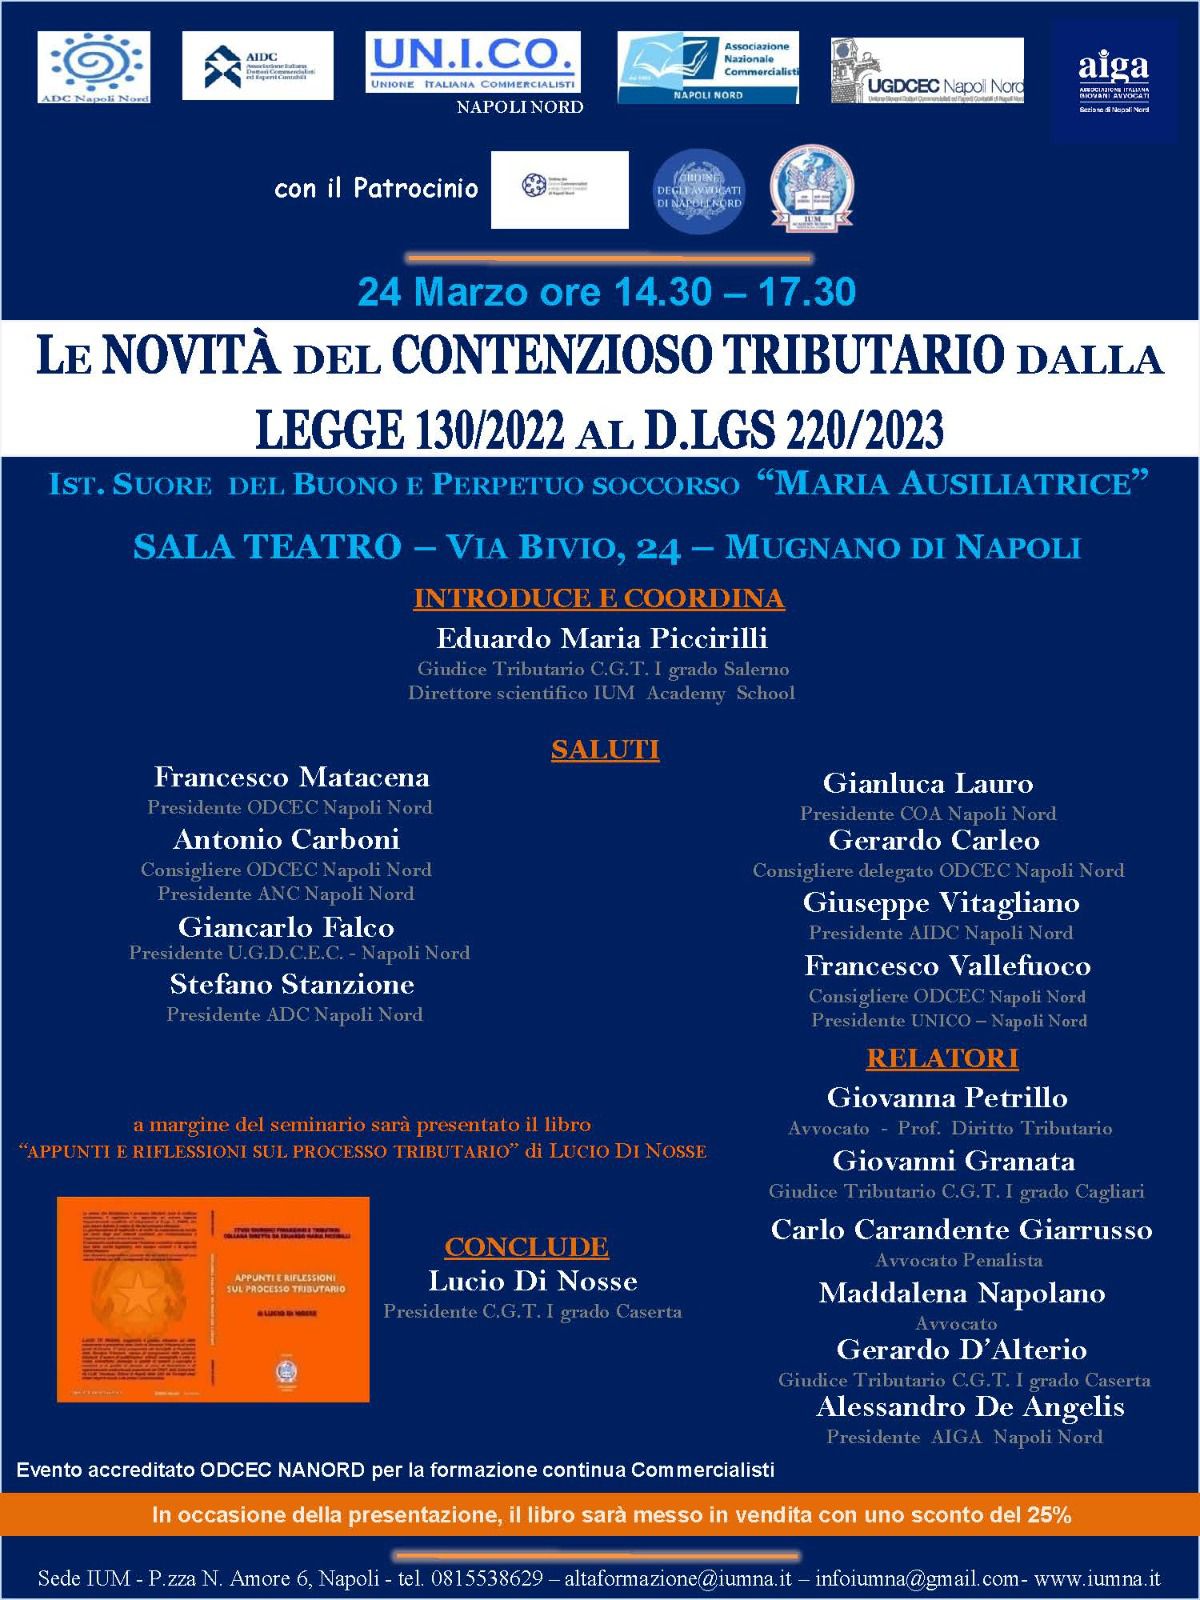
Di tutto ciò se ne discuterà domani a Mugnano, dalle 14,30 alle 17,30.